

Bruto Alimentatie berekening: Belangrijke punten
Veel voorkomende en belangrijke punten uit de bruto alimentatie-berekening volgens de Tremanormen komen hier inhoudelijk aan de orde.
Voor meer details over afzonderlijke punten uit de berekening zie de uitleg in de Tremanormen.
Zie ook de toelichting bij de punten in deze Excel Alimenatieberekening.
Arbeidsinkomen (41 - 47)
Nr. 41 wordt standaard gebruikt bij salaris en inkomsten uit loondienst.
Nr. 45: Bij een combi van loon & vakantiebonnen (o.a. in de bouw) wordt het in te vullen bedrag op een speciale wijze berekend (zie de Tremanormen).
Sinds 01-01-2019 moet de werkgever over overwerk ook vakantiegeld (46) uitbetalen!
Auto van de zaak
Bij de berekening van kinderalimentatie wordt er GEEN rekening gehouden met de bijtelling i.v.m. auto van de zaak want dit is al op een andere manier verwerkt.
Inkomensvoorzieningen (53 -56)
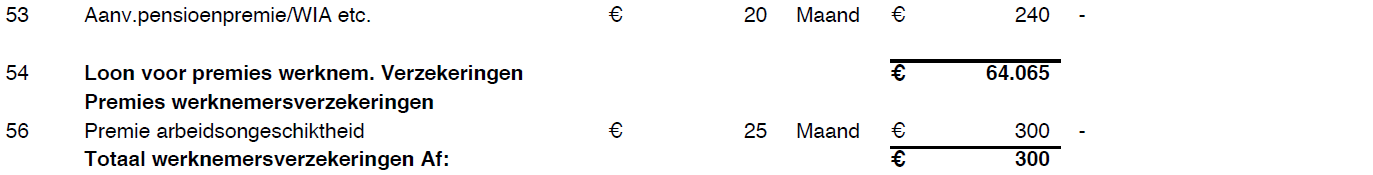
Nr. 53 wordt vaak vergeten om mee te nemen. De WAO/WIA-gat premie wordt volgens CAO door de werkgever ingehouden.
Nr. 56 is voor de premie van een vrijwillige, collectief afgesloten aanvullende WAO/WIA gat verzekering.
Een WAO-gat verzekering is (zeker bij de zwaardere beroepen) vaak ook in het belang van de alimentatie gerechtigde! Oftewel een stukje (alimentatie) zekerheid bij arbeidsongeschiktheid.
Eigen woning (82 - 85)
LET OP: Met ingang van 1 januari 2023 geldt het volgende:
De vaststelling van de draagkracht voor kinder- en partneralimentatie wordt zoveel mogelijk gelijkgetrokken. Bij zowel kinder- als partneralimentatie zal volgens deze nieuwe aanbevelingen gerekend worden met een woonbudget van 30 procent van het netto inkomen.
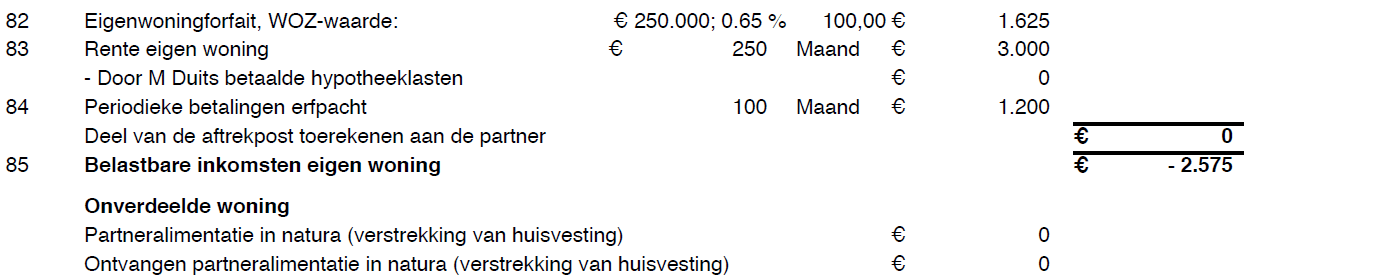
Dit betekend concreet dus dat de belasting voor-/nadelen t.a.v. een eigen woning geen invloed meer hebben bij het berekenen van zowel de partner- als de kinderalimentatie!
Alleen bij een onverdeelde woning zijn er in bepaalde situaties nog posten die de hoogte van de alimentatie (al dan niet tijdelijk) kunnen beïnvloeden. Dit vraagt echter een goede afstemming en kan fiscaal ingewikkeld zijn!
Heeft de alimentatie plichtige een nieuwe partner met (voldoende) eigen inkomen?
Dan moeten het woonbudget (soms de werkelijke woonlasten) voor 50% aan deze worden toegerekend en rest dus nog maar 50% van het woonbudget.
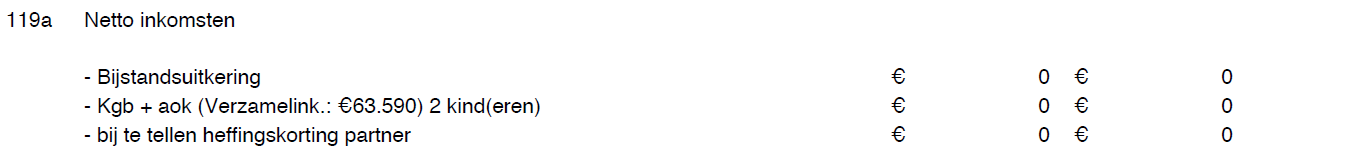
Netto inkomsten (119)
Een bijstandsuitkering moet bij post 119a worden ingevuld. Dit omdat het om een netto inkomen gaat.
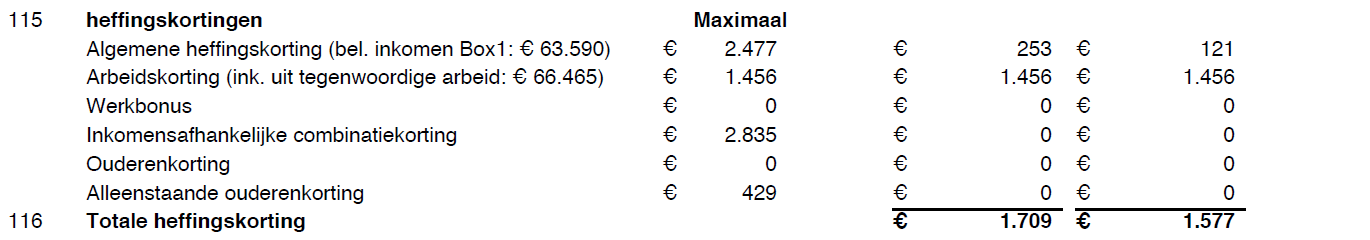
Heffingenskortingen (115)
Na scheiding heeft de verzorgende ouder met inkomsten uit arbeid en een kind onder de 12 jaar vaak recht op de Inkomensafhankelijke Combinatiekorting.
De voorwaarden zijn:
– Uw kind is op 1 januari jonger dan 12 jaar en staat ten minste 6 maanden/kalenderjaar ingeschreven op uw woonadres.
– Uw arbeidsinkomen is hoger dan het vastgestelde bedrag. Of u heeft recht op de zelfstandigenaftrek.
– U bent alleenstaand en u werkt. Of bij een fiscale partner: U werkt beiden en u hebt het laagste arbeidsinkomen.
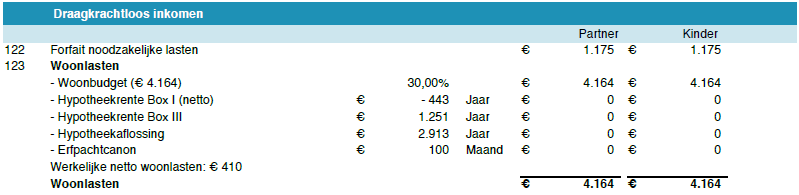
Woonlasten (123)
Bij nr. 123 wordt vanaf 1 januari 2023 gerekend met een vast woonbudget van 30% van het besteedbaar inkomen.
De woonlasten ten tijde van de relatie zijn (mede) maatgevend voor de redelijkheid van de woonlast na scheiding (dit gold tot 01-01-2023, nu is het een forfaitair bedrag geworden).
Bij een (noodgedwongen) tijdelijk verblijf in een (te) goedkope huisvesting (ouders, chalet etc.) is opvoeren van een negatief bedrag bij de post “Onredelijke woonlast” verdedigbaar.
Dit uiterlijk tot de hoogte van een redelijk geachte woonlast t.a.v. de definitieve huisvesting.
Is er sprake van een nieuwe partner die in staat is om mee te betalen aan de woonlasten? Dan deze bijdrage invullen bij “Bijdrage nieuwe partner“
Er kan wettelijk gezien al sprake zijn van een nieuwe relatie ZONDER huwelijk of gerigistreerd partnerschap!!
Andere kosten (133 - 134)
Moest de inboedel (grotendeels) wordend achtergelaten? Dan kunnen de herinrichtingskosten (in redelijkheid) bij 133 worden opgevoerd.
Total Page Visits: 2320 - Today Page Visits: 1
Table of Contents